Kurze Antwort: Für Renovierungs-, Erhaltungs- und Modernisierungsarbeiten in Ihrem Haushalt ermäßigt sich die Einkommensteuer um 20 % der Arbeitskosten, höchstens um 1.200 € pro Jahr. Voraussetzung sind eine Rechnung und eine Überweisung auf das Konto des Betriebs.
Für 2027 plant die Bundesregierung eine Kürzung auf 15 % und höchstens 900 €. Beschlossen ist das im November 2026 noch nicht. Wer 2026 bezahlt, nutzt die bisherigen Regeln.
Wie viel Handwerkerkosten kann man absetzen?
Die Regel steht in § 35a Absatz 3 EStG: Die Steuer sinkt um 20 % der begünstigten Aufwendungen, höchstens um 1.200 €. Den Höchstbetrag erreichen Sie also bei 6.000 € Arbeitskosten im Jahr. Was darüber liegt, bringt im selben Jahr keine weitere Ermäßigung.
Wichtig ist der Unterschied zu Werbungskosten: Hier wird nicht das zu versteuernde Einkommen gemindert, sondern die Steuer selbst. 1.000 € Arbeitskosten bedeuten 200 € weniger Steuer, unabhängig vom persönlichen Steuersatz. Das setzt allerdings voraus, dass überhaupt Einkommensteuer anfällt.
| Arbeitskosten im Jahr | Ermäßigung 2026 (20 %) | Nach Gesetzentwurf ab 2027 (15 %) |
|---|---|---|
| 2.000 € | 400 € | 300 € |
| 4.000 € | 800 € | 600 € |
| 6.000 € | 1.200 € (Höchstbetrag) | 900 € (Höchstbetrag) |
| 10.000 € | 1.200 € | 900 € |
Berechnet nach § 35a Abs. 3 EStG und Bundestags-Drucksache 21/8235 (Entwurf), geprüft im November 2026. Allgemeine Information, keine Steuerberatung.
Welche Handwerkerkosten kann ich von der Steuer absetzen?
Begünstigt sind Handwerkerleistungen für Renovierung, Erhaltung und Modernisierung in Ihrem Haushalt, egal ob Eigentum oder Miete. Typische Beispiele aus der Renovierung:
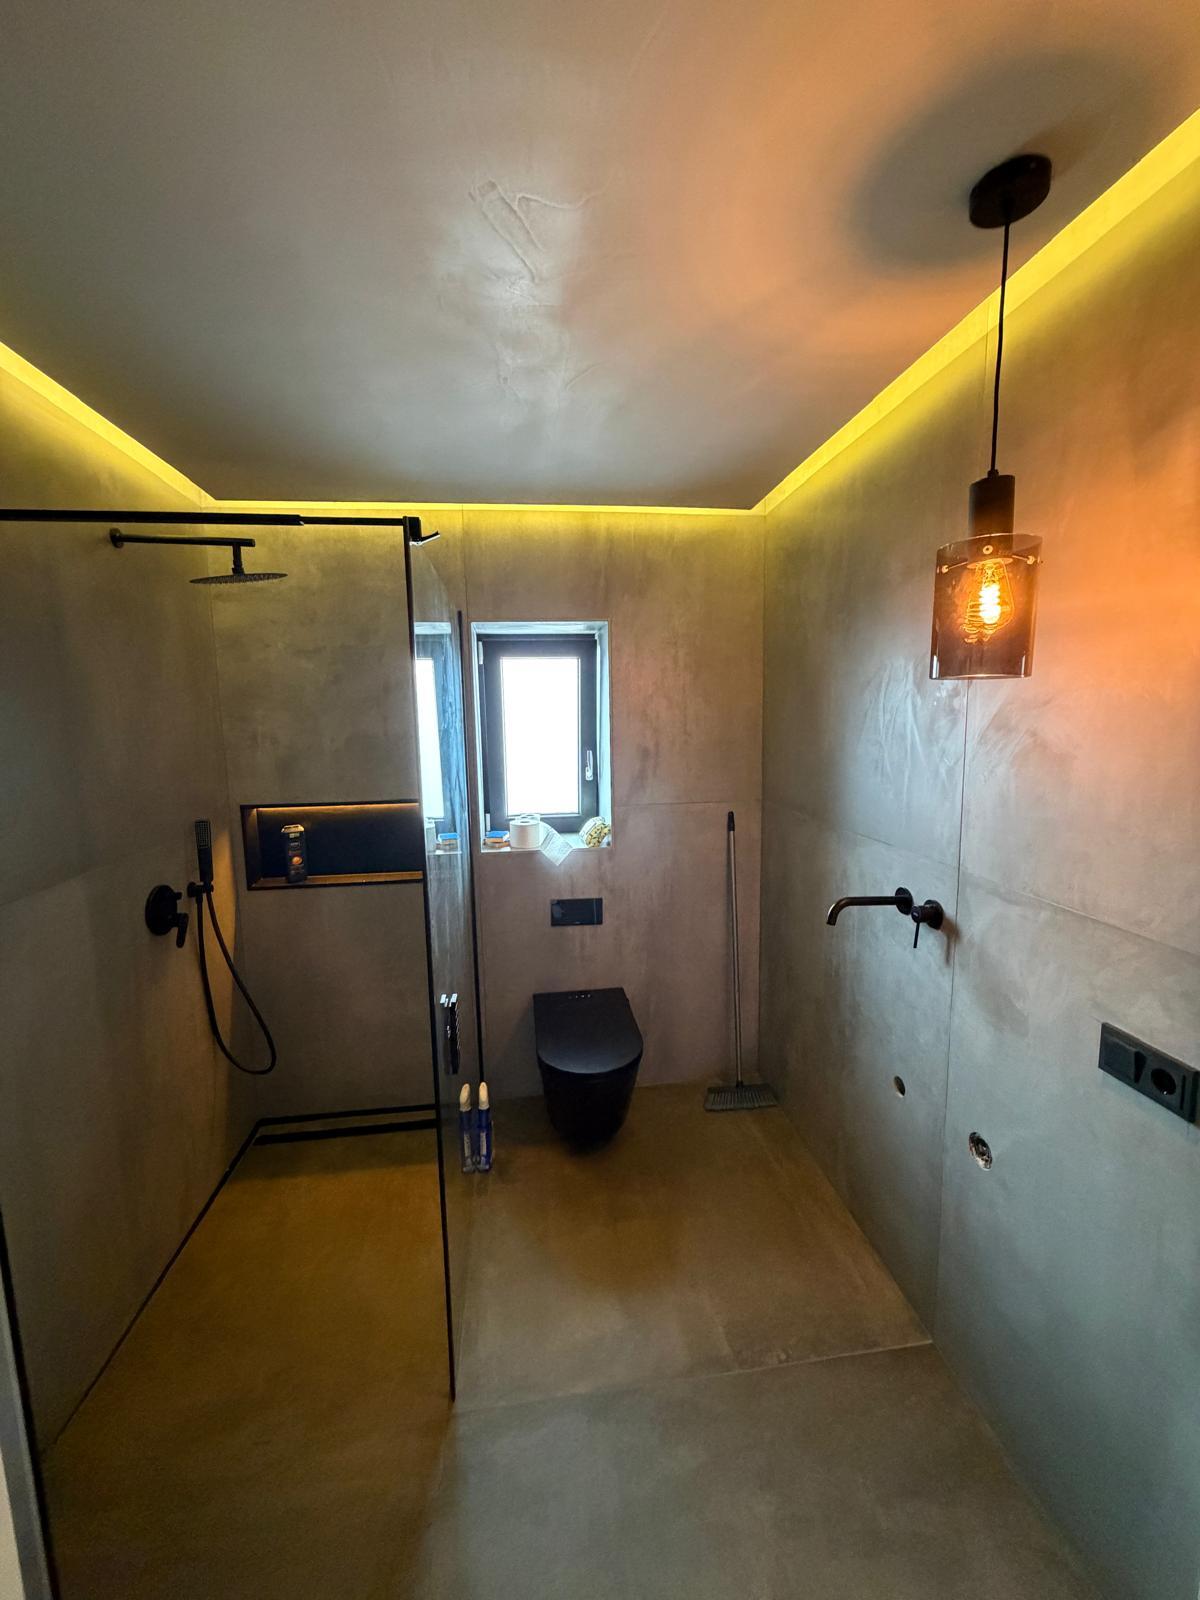
- Bad: Badsanierung, neue Fliesen, Austausch von Wanne, WC oder Armaturen.
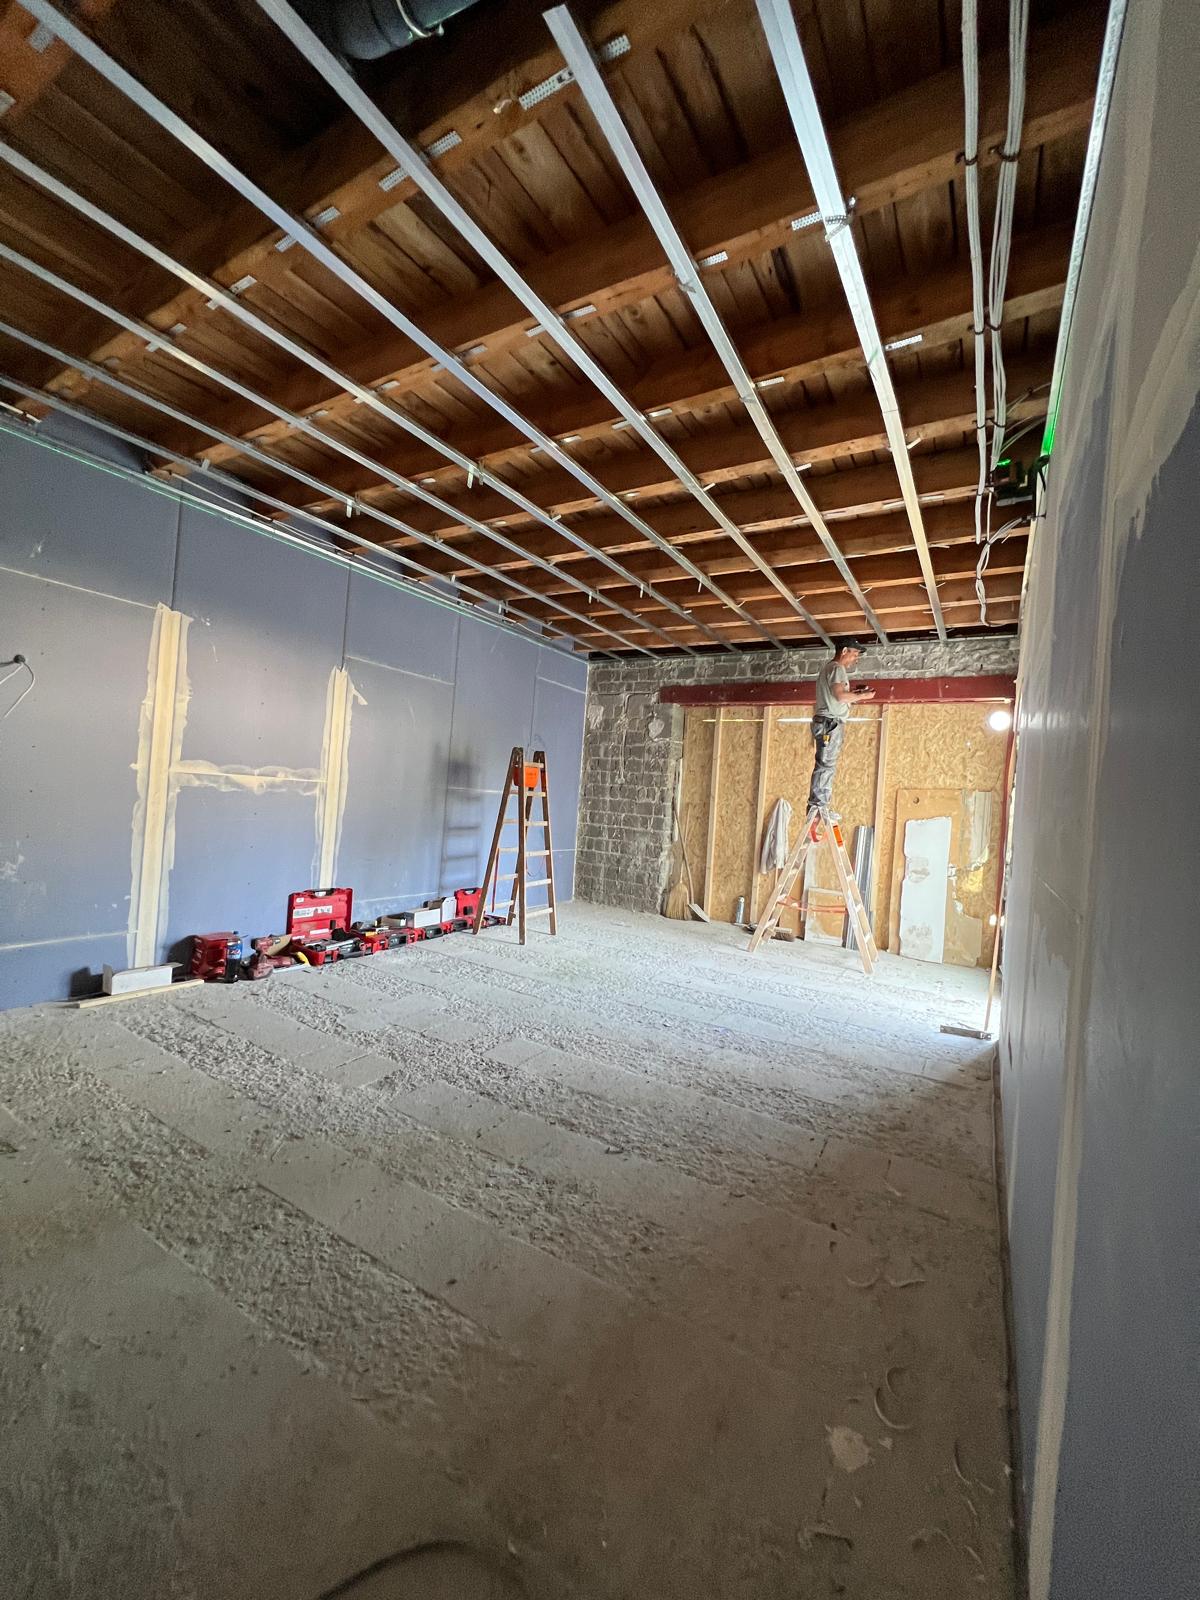
- Innenausbau: Trockenbauwände, abgehängte Decken, Verputzen, Malerarbeiten, neue Böden.
- Haus und Technik: Fenster, Türen, Dach, Fassade, Heizungswartung, Elektro- und Sanitärarbeiten.
- Rund ums Haus: Arbeiten an Terrasse, Einfahrt oder Garten, soweit sie zum Haushalt gehören.
Abziehbar sind nur die Arbeitskosten, so steht es in § 35a Absatz 5 EStG. Dazu zählen nach Verwaltungspraxis auch Maschinen- und Fahrtkosten samt Umsatzsteuer, nicht aber das Material. Bei einer Badsanierung ist der Arbeitsanteil oft hoch; wie sich die Kosten dort verteilen, steht im Ratgeber Was kostet eine Badsanierung?
Handwerkerleistungen oder haushaltsnahe Dienstleistungen?
§ 35a EStG kennt zwei Töpfe, die getrennt gezählt werden. Handwerkerleistungen nach Absatz 3 sind Renovierung, Erhaltung und Modernisierung, also das, was Fachbetriebe am Haus und in der Wohnung erledigen. Haushaltsnahe Dienstleistungen nach Absatz 2 sind Tätigkeiten, die gewöhnlich Haushaltsmitglieder selbst erledigen, etwa Reinigung oder Gartenpflege. Dafür gilt ebenfalls 20 %, aber mit einem eigenen Höchstbetrag von 4.000 €.
Für Sie heißt das: Beide Höchstbeträge können nebeneinander genutzt werden. Dieselbe Rechnung darf aber nur einmal angesetzt werden. Bei Arbeiten, die zwischen beiden Töpfen liegen, hilft ein Blick in die Erläuterungen zur Steuererklärung oder ein Gespräch mit dem Steuerberater.
Was nicht begünstigt ist
- Geförderte Maßnahmen: Nimmt man für eine Maßnahme einen zinsverbilligten Kredit oder einen steuerfreien Zuschuss in Anspruch, gilt die Ermäßigung dafür nicht (§ 35a Abs. 3 Satz 2 EStG).
- Barzahlung: Ohne Überweisung auf das Konto des Betriebs keine Ermäßigung.
- Vermietete Wohnungen: Kosten, die Werbungskosten oder Betriebsausgaben sind, laufen über die Vermietung, nicht über § 35a.
- Neubau: Arbeiten im Rahmen eines Neubaus bis zur Fertigstellung gelten nicht als Renovierung.
Besonders der erste Punkt wird oft übersehen. Wer zum Beispiel einen Förderkredit für einen barrierearmen Umbau nutzt, sollte vorher klären, welcher Weg sich mehr lohnt. Ein Beispiel dafür ist die bodengleiche Dusche, für die es Förderprogramme gibt.
Renovierung geplant? Kurz beschreiben.
Beschreiben Sie Ihr Vorhaben in wenigen Sätzen. Reflekt prüft die Anfrage und sagt Ihnen offen, ob aktuell ein passender Fachbetrieb aus Ihrer Region verfügbar ist. Kostenlos und unverbindlich.
Projekt beschreibenWie müssen Lohnkosten auf der Handwerkerrechnung stehen?
Das Gesetz verlangt zweierlei: eine Rechnung und die Zahlung auf das Konto des Betriebs. Damit das Finanzamt den begünstigten Teil erkennen kann, sollten Arbeitskosten und Material getrennt ausgewiesen sein, entweder als eigene Positionen oder als klar genannter Anteil.
- Bitten Sie schon beim Angebot darum, dass Arbeit, Fahrt und Material getrennt aufgeführt werden.
- Bewahren Sie Rechnung und Kontoauszug auf. Das Finanzamt kann beides anfordern.
- In der Steuererklärung gehören die Beträge in die Anlage für haushaltsnahe Aufwendungen.
Mieter können ihren Anteil an Handwerkerleistungen aus der Nebenkostenabrechnung ebenfalls ansetzen, wenn der Arbeitsanteil daraus hervorgeht. Fehlt er, lohnt eine Nachfrage beim Vermieter oder der Hausverwaltung.
Kann man Handwerkerkosten über 2 Jahre absetzen?
Für die Steuer zählt das Jahr, in dem Sie bezahlen (§ 11 EStG), nicht das Jahr der Arbeiten. Läuft ein Projekt über den Jahreswechsel und wird in Abschlägen bezahlt, verteilen sich die Arbeitskosten auf zwei Steuerjahre, und der Höchstbetrag kann in beiden Jahren genutzt werden.
Das ist kein Trick, sondern die Folge einer normalen Abschlagsvereinbarung. Die Zahlungen sollten zum Vertrag und zum Baufortschritt passen. Wie lange typische Projekte dauern, sehen Sie zum Beispiel im Ratgeber Wie lange dauert eine Badsanierung?
Haben Sie eine Rechnung vergessen? Gehört die Zahlung zu einem Jahr, dessen Steuererklärung noch nicht abgegeben ist, tragen Sie sie dort ein. Ist der Bescheid schon bestandskräftig, ist eine Änderung nur eingeschränkt möglich. Das sollte ein Steuerberater prüfen.
Was ist für 2027 geplant?
Die Bundesregierung hat am 28. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 vorgelegt (Bundestags-Drucksache 21/8235). Darin soll der Satz für Handwerkerleistungen von 20 auf 15 % sinken und der Höchstbetrag von 1.200 auf 900 €, ab dem 1. Januar 2027. Bei Prüfung Mitte November 2026 hatten Bundestag und Bundesrat das Gesetz noch nicht beschlossen.
Für Ihre Planung heißt das: Was Sie 2026 bezahlen, wird nach den heutigen Regeln behandelt. Ob sich ein Vorziehen von Arbeiten lohnt, hängt vom Projekt ab und davon, ob Sie den Höchstbetrag 2026 schon ausgeschöpft haben. Der Steuervorteil sollte aber nie der einzige Grund für eine Renovierung sein.
Rechenbeispiel: Renovierung über den Jahreswechsel
Ein vereinfachtes Rechenbeispiel, keine Steuerberatung: Eine Familie lässt im Winter das Bad erneuern und im Flur eine Decke abhängen. Die Arbeitskosten laut Rechnungen betragen zusammen 10.000 €, das Material ist getrennt ausgewiesen.
- Alles 2026 bezahlt: 20 % von 10.000 € wären 2.000 €, gedeckelt auf 1.200 €.
- Abschlag 2026, Rest 2027: 6.000 € Arbeitskosten im Dezember 2026 ergeben 1.200 €. Die restlichen 4.000 € im Jahr 2027 ergäben nach dem Gesetzentwurf 15 %, also 600 €. Zusammen 1.800 €.
- Voraussetzung: Der Höchstbetrag wird im jeweiligen Jahr nicht schon durch andere Handwerkerrechnungen ausgeschöpft.
Welche Kosten auf Sie zukommen, erklären die Ratgeber Decke abhängen und Was kostet eine Trockenbauwand? Wenn Sie ein Projekt in Bad oder Innenausbau planen, können Sie es über das Anfrageformular beschreiben.
Häufige Fragen
Wie viel Handwerkerkosten kann man absetzen?
20 % der Arbeitskosten, höchstens 1.200 € Steuerermäßigung pro Jahr und Haushalt. Den Höchstbetrag erreichen Sie bei 6.000 € Arbeitskosten. Material zählt nicht.
Kann man Handwerkerkosten über 2 Jahre absetzen?
Es zählt das Jahr, in dem Sie bezahlen. Wird ein Projekt in zwei Jahren bezahlt, etwa mit einer Abschlagsrechnung im Dezember und der Schlussrechnung im Januar, kann der Höchstbetrag in beiden Jahren genutzt werden. Die Zahlungen müssen zum Vertrag passen; klären Sie das mit Ihrem Steuerberater.
Können Ehepaare die Handwerkerkosten doppelt absetzen?
Nein. Der Höchstbetrag gilt pro Haushalt. Auch zwei Alleinstehende in einem gemeinsamen Haushalt können ihn laut § 35a EStG insgesamt nur einmal nutzen.
Muss eine Handwerkerrechnung detailliert sein?
Sie brauchen eine Rechnung, und Sie müssen auf das Konto des Betriebs überweisen. Damit das Finanzamt den begünstigten Teil erkennt, sollten Arbeitskosten und Material auf der Rechnung getrennt ausgewiesen sein.
Preise und Regeln ändern sich. Die Angaben in diesem Ratgeber wurden im November 2026 geprüft und sind Richtwerte, kein Angebot. Reflekt führt keine Arbeiten aus: Wir prüfen Projektanfragen und stellen den Kontakt zu einem regionalen Fachbetrieb her.
Quellen: § 35a EStG – Steuerermäßigung bei haushaltsnahen Dienstleistungen und Handwerkerleistungen · § 11 EStG – Vereinnahmung und Verausgabung · Deutscher Bundestag – Drucksache 21/8235, Entwurf eines Einkommensteuerreformgesetzes 2027